
A partir de 2018, la taxe d’habitation ,sur les résidences principales, a été supprimée par paliers successifs pour être totalement supprimée en 2023.
En tant que contribuable cela a été une bonne nouvelle mais en tant que citoyen de St Antonin c’est une moins bonne nouvelle malgré la promesse de compensation « intégrale » par le gouvernement de la disparition de cette rentrée financière pour la commune.+
Regardons d’un peu plus près ce mécanisme de compensation.
Les 3 piliers du système de compensation
PILIER 1 : Transfert de la taxe foncière départementale aux communes
Depuis 2020, les communes récupèrent 100 % de la taxe foncière sur les propriétés bâties (TFPB) qui allait aux départements.
C’est la compensation principale.
PILIER 2 : Attribution d’une dotation de compensation (DCRTP + variables d’ajustement)
Pour les communes où le transfert de TFPB ne suffit pas, l’État verse une dotation de compensation :
• DCRTP (Dotation de compensation de la réforme de la taxe professionnelle) réajustée
• Fonds de garantie individuelle des ressources (FGIR)
• Mécanisme de neutralisation TH (créé en 2020)
Objectif : garantir que chaque commune retrouve exactement son niveau de ressources de 2017, année de référence.
PILIER 3 : Garantie individuelle de ressources (GIR)
Chaque commune bénéficie d’une garantie à l’euro près :
La commune ne peut jamais percevoir moins que ce qu’elle percevait avant la suppression de la taxe d’habitation.
Si le transfert de TFPB + dotations ne suffit pas → l’État complète.
Qu’en est il pour Saint Antonin ?
Calcul du “droit à compensation” (document dgfip)
1 – On calcule le montant des recettes de taxe d’habitation de la commune en 2020 :
bases de 2020 x taux de 2017(année de référence) = 84 516 €
2 – On compare avec le montant de Taxe départementale transférée (en 2020) = 210 052 €
3 – Le résultat (TFPB – TH ) 210 052 – 84 516 = 125 536 € est supérieur à 1, la commune est « surcompensée », c’est à dire qu’elle touche plus qu’avant la suppression de la taxe d’habitation (TH).
4 – calcul du Coefficient Correcteur (CoCo)
Le coefficient correcteur est calculé pour neutraliser la sur‑compensation
Il est égal à 1 – ( 125 536 € / 307 084 € (produit TFPB 2020 total) = 0.5912
Ce coefficient est figé, il n’est pas actualisé et est appliqué sur les recettes de la Taxe Foncière des Propriétés Bâties (TFPB).
La commune perd donc 40.88 % des fonds collectés au titre de la TFPB
Tableau de synthèse de la situation de Saint Antonin pour les années 2023 à 2026.
| Année | Produit TFPB | Perte (40,88 %) | Compensation nette |
| 2023 | 384 240 € | –147 948 € | 236 292 € |
| 2024 | 446 940 € | –158 833 € | 288 107 € |
| 2025 | 459 940 € | –163 446 € | 296 494 € |
| 2026 | 470 340 € | –167 133 € | 303 207 € |
Pourquoi la correction s’applique au produit total de TFPB
C’est une question qui a agité les débats en 2019 à l’Assemblée (Nationale et au Sénat. La Direction générale des Finances publiques (DGFIP) justifie cette application en se référant à l’article 16 de la loi de finance de 2020. Celui-ci entérine la suppression de l’ancienne Taxe d’Habitation et fusionne la Taxe sur le foncier Bâti avec l’ancienne Taxe Départementale pour former une seule et unique taxe la TFPB.
Cela signifie que la correction s’applique :
• à l’ancienne part départementale,
• à la part communale historique,
• aux nouvelles constructions,
• aux extensions,
• aux revalorisations annuelles,
• aux résidences secondaires,
Qu’en est il pour les autres communes de DPVA ?
Voici un graphique récapitulant les montants des compensations aux communes de l’agglo.
En bleu les communes sous compensées (elles reçoivent une compensation financière) en rouge les communes sur compensées (la rentrée financière de la THRP est amputée).
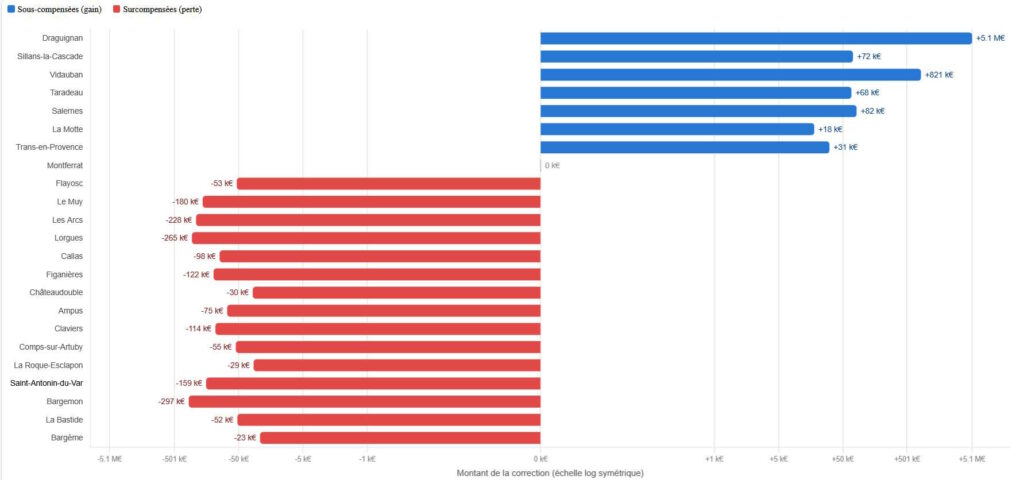
Voir le tableau des données.
Ce tableau montre que les communes urbaines sont sous compensées alors que les communes rurales sont elles sous compensées.
Voici quelques éléments d’explication.
Communes rurales
• Beaucoup de résidences secondaires
• VLC élevées
• Taux TH faibles
• Taux TFPB départemental élevé
• THRP faible
• TFPB transférée élevée → Surcompensation
Communes urbaines
• Beaucoup de résidences principales
• VLC plus faibles
• Taux TH élevés
• TFPB transférée faible → Sous‑compensation
Notre commune coche toutes les cases des communes rurales et surtout nous avons des VLC (Valeurs Locatives Cadastrales) très élevées et donc un taux de TH (Taxe d’Habitation) faible.
Exemple
en 2019 (dernière année de la taxe) le taux de TH de notre village était de 6% alors que la moyenne de la strate était de 10.40% mais compte tenu d’une VLC élevée la contribution par Habitant de notre village était de 2 749 Euros alors que la moyenne de la strate était de 1 063 Euros.
Cette VLC élevée nous pénalise dans le calcul de la DGF (Dotation Globale de Fonctionnement) voir DGF et encore une fois nous sommes pénalisés.
Quel impact sur les finances de notre commune ?
Contrairement à ce que nous a ressassé notre ancien Maire, la suppression de la TH pour les résidences principales de la commune n’a pas supprimé la recette fiscale correspondante. Comme l’avait annoncé l’Etat elle a été compensée (voir calcul) mais cette méthode de compensation a de nombreux biais.
. Le CoCo (Coefficient Correcteur) est calculé sur la base des donnée fiscales de 2020 et il est figé.
. Il s’applique sur la totalité de la Taxe sur le Foncier Bâti (TFB).
Cela implique :
. Une augmentation du taux de la TFB de 1% ne correspond en réalité qu’a une augmentation des recettes correspondantes de 0,6%.
. De même les recettes correspondant aux nouvelles constructions / modifications sont soumise au CoCo (amputées de 0.4%).
Donc la commune pour augmenter la rentrée fiscale de la TFB de 1%, doit augmenter le taux de la taxe de 1.7% et donc pénaliser les contribuables.
Les communes rurales, au fil du temps, s’appauvrissent tandis que les communes urbaines s’enrichissent (CoCo sup 1)
Conclusion
La suppression de la TH sur les résidences principales n’a donc pas fait disparaître notre ressource fiscale elle l’a remplacée par un mécanisme figé sur la photographie de 2020, qui ne sera jamais réactualisé. Pour une commune comme la nôtre (rurale, à forte proportion de résidences secondaires, avec des VLC élevées et un taux de TH historiquement bas) ce mécanisme s’est révélé structurellement défavorable : le Coefficient Correcteur de 0,5912 ampute aujourd’hui 41 % de notre TFPB, et cette ponction croît chaque année avec nos bases, sans lien avec la réforme elle-même. Concrètement, chaque euro supplémentaire voté par le conseil municipal ne rapporte que 0,59 € de recette réelle quand des communes urbaines comme Draguignan perçoivent, elles, un bonus croissant et sans rapport avec leur situation réelle face à l’ancienne TH.
Perspectives : la révision des valeurs locatives, un risque plutôt qu’une aubaine pour nous.
D’ici 2031, la révision générale des valeurs locatives remplacera le référentiel de 1970 par des valeurs fondées sur les loyers réels du marché (déclaration des bailleurs avant juillet 2028, rapport au Parlement en 2029). Un coefficient de neutralisation propre à la commune est censé lisser la bascule pour éviter un choc de recette au moment de la transition.
Mais attention : le raisonnement habituel celui d’un bâti ancien sous-évalué depuis 1970, donc réévalué à la hausse ne s’applique probablement pas à notre village. Nos VLC sont déjà très élevées (2 749 € de contribution TH par habitant en 2019, contre 1 063 € en moyenne dans notre strate, pour un taux pourtant plus bas). Cela suggère que nos valeurs locatives sont déjà généreusement évaluées par rapport à d’autres communes et un passage à un système fondé sur les loyers réels du marché pourrait donc tout aussi bien revaloriser nos biens à la baisse, plutôt qu’à la hausse.
Deux conséquences à surveiller de près :
- Le Coefficient Correcteur continuera de s’appliquer sans changement à notre TFPB, quelle que soit l’évolution à la hausse comme à la baisse de nos VLC réévaluées.
- Le levier THRS, qu’on pouvait espérer comme seule marge de manœuvre non pénalisée par le CoCo, pourrait décevoir : si nos résidences secondaires sont réévaluées à la baisse plutôt qu’à la hausse, ce gain espéré pourrait ne pas se matérialiser, voire s’inverser.
Nous ne pouvons donc que conseiller à nos élus communaux de suivre attentivement les résultats de cette révision d’ici 2029-2031, et de faire entendre, avec les autres communes rurales dans une situation comparable, la nécessité de revoir ce mécanisme de compensation avant qu’il ne pèse plus lourd encore sur nos finances locales.